নিজের ফ্ল্যাট কেনা বা বাড়ি বানানোর স্বপ্ন অনেকেরই থাকে, কিন্তু একসঙ্গে পুরো টাকা জোগাড় করা সবার পক্ষে সম্ভব হয় না। এ ক্ষেত্রে প্রাইভেট ব্যাংকের হোম লোন হতে পারে সহজ সমাধান। সরকারি ব্যাংকের তুলনায় প্রাইভেট ব্যাংকে আবেদন প্রক্রিয়া সাধারণত দ্রুত হয়, তবে সুদের হার ও শর্ত ব্যাংকভেদে আলাদা। তাই আবেদনের আগে কোন ব্যাংকে কত সুদ, কত টাকা পর্যন্ত লোন পাওয়া যায় এবং কী কী কাগজ লাগবে, তা জেনে নেওয়া জরুরি।
হোম লোন দিয়ে নতুন বা পুরোনো ফ্ল্যাট ও বাড়ি কেনা যায়। এ ছাড়া বাড়ি নির্মাণ, সম্প্রসারণ ও সংস্কারের জন্যও লোন পাওয়া যায়। অন্য ব্যাংক বা আর্থিক প্রতিষ্ঠানের চলমান হোম লোন স্থানান্তর করে নেওয়ার সুযোগও রয়েছে। ডাচ্-বাংলা ব্যাংকের তথ্য অনুযায়ী বেতনভোগী চাকরিজীবী, ডাক্তার, প্রকৌশলী, স্থপতিসহ পেশাজীবী, বাড়িওয়ালা এবং ব্যবসায়ীরা হোম লোনের জন্য আবেদন করতে পারেন।
লোনের পরিমাণ ও মেয়াদ ব্যাংক অনুযায়ী বদলায়। ডাচ্-বাংলা ব্যাংকে সর্বনিম্ন ২ লাখ টাকা থেকে সর্বোচ্চ ৪ কোটি টাকা পর্যন্ত লোন পাওয়া যায়, তবে তা সম্পত্তির মূল্যের ৭০ শতাংশের বেশি হবে না। সংস্কারের ক্ষেত্রে সর্বোচ্চ সীমা সম্পত্তির মূল্যের এক-তৃতীয়াংশ। মেয়াদ সর্বনিম্ন ১ বছর থেকে সর্বোচ্চ ২৫ বছর পর্যন্ত হতে পারে। আবেদনকারীর বয়স কমপক্ষে ১৮ বছর হতে হবে এবং লোনের মেয়াদ শেষে বয়স ৭০ বছরের বেশি হওয়া যাবে না। লোন পেতে ন্যূনতম মাসিক আয় লাগবে ৩০ হাজার টাকা।
ইস্টার্ন ব্যাংক পিএলসিতে হোম লোনের পরিমাণ ৫ লাখ থেকে ৪ কোটি টাকা, সম্পত্তির মূল্যের সর্বোচ্চ ৭০ শতাংশ পর্যন্ত এবং মেয়াদ সর্বোচ্চ ২৫ বছর। ব্র্যাক ব্যাংকেও সর্বোচ্চ ৪ কোটি টাকা পর্যন্ত লোন পাওয়া যায় সম্পত্তির মূল্যের ৭০ শতাংশ পর্যন্ত, মেয়াদ সর্বোচ্চ ২৫ বছর। অর্থাৎ ফ্ল্যাটের দামের অন্তত ৩০ শতাংশ টাকা নিজের থেকে দিতে হবে, বাকিটা ব্যাংক দেবে।
সুদের হার জানা সবচেয়ে গুরুত্বপূর্ণ। ইস্টার্ন ব্যাংক পিএলসির ১ অক্টোবর ২০২৬ থেকে কার্যকর লেন্ডিং রেট শিট অনুযায়ী শহর ও গ্রামে ব্যক্তিগত আবাসিক হোম লোন এবং ফ্ল্যাট কেনার লোনে ঘোষিত সুদের হার ১০ শতাংশ, যার সর্বনিম্ন ৯ শতাংশ এবং সর্বোচ্চ ১১ শতাংশ। বাড়ি সংস্কার বা সম্প্রসারণের লোনেও একই হার প্রযোজ্য। চূড়ান্ত হার গ্রাহকের আয়, ঋণ পরিশোধের সক্ষমতা ও সম্পত্তির ধরন দেখে ব্যাংক ঠিক করে।
ব্র্যাক ব্যাংকে সুদের হার হিসাব হয় ভিন্ন পদ্ধতিতে। ব্যাংকটির অফিসিয়াল তথ্য অনুযায়ী কার্যকর হার সমান বেস রেট যোগ নির্দিষ্ট মার্জিন। বেস রেট হলো বাংলাদেশ ব্যাংকের প্রকাশিত প্রাইভেট ব্যাংকগুলোর সর্বোচ্চ ৬ মাস মেয়াদি এফডিআর রেটের গড়, যা অক্টোবর ২০২৬-এ ছিল ৮ দশমিক ৪৯ শতাংশ। সেপ্টেম্বর ২০২৬-এ এই হার ছিল ৮ দশমিক ৭২ শতাংশ এবং আগস্টে ৯ দশমিক ১১ শতাংশ। হোম লোনের ক্ষেত্রে বেস রেট প্রতি ৬ মাসে পর্যালোচনা হয়, আর মার্জিন পুরো মেয়াদে নির্দিষ্ট থাকে। মার্জিন ঠিক হয় ঋণগ্রহীতার ঝুঁকি, লোনের ধরন এবং ব্যাংকের সঙ্গে সম্পর্কের ভিত্তিতে। তাই আবেদনের সময় ব্যাংক থেকে নিজের কার্যকর হারটি লিখিতভাবে জেনে নিতে হবে।
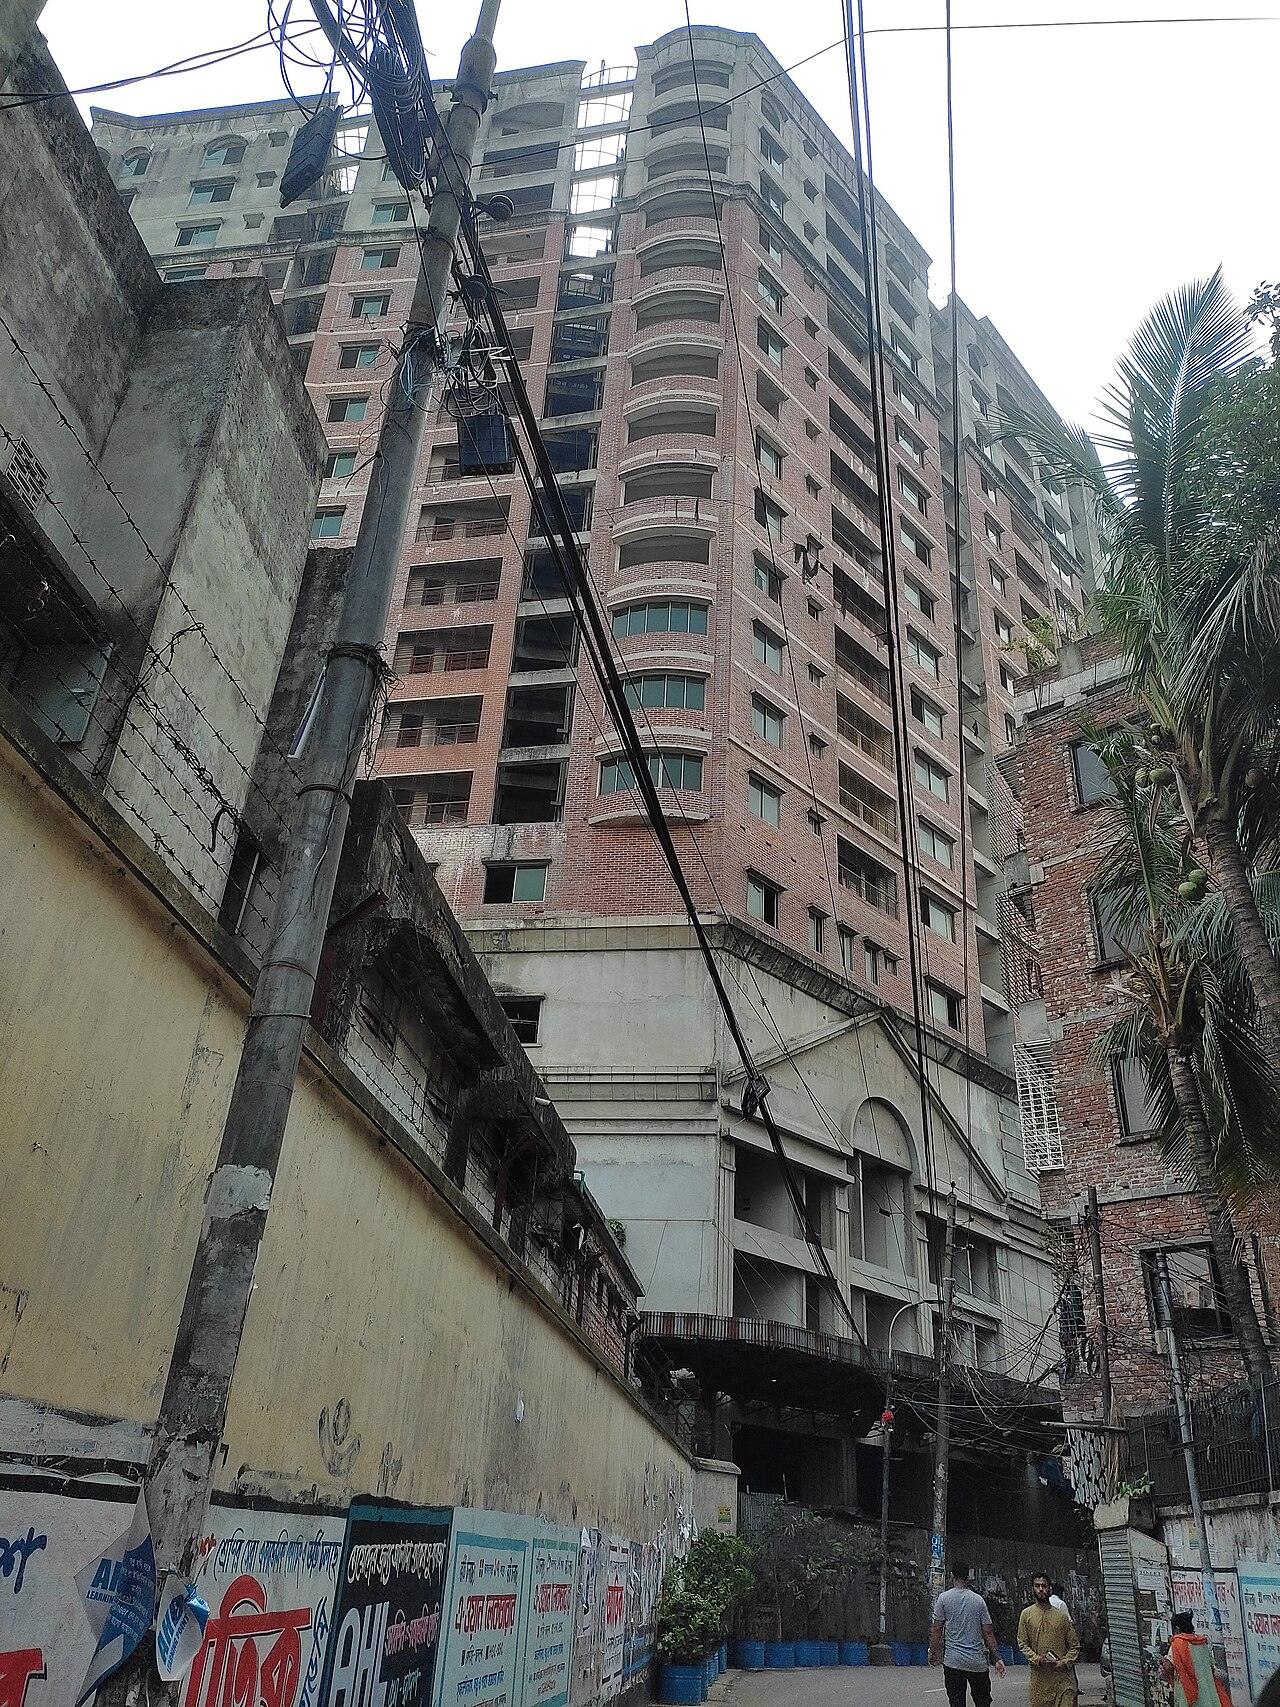
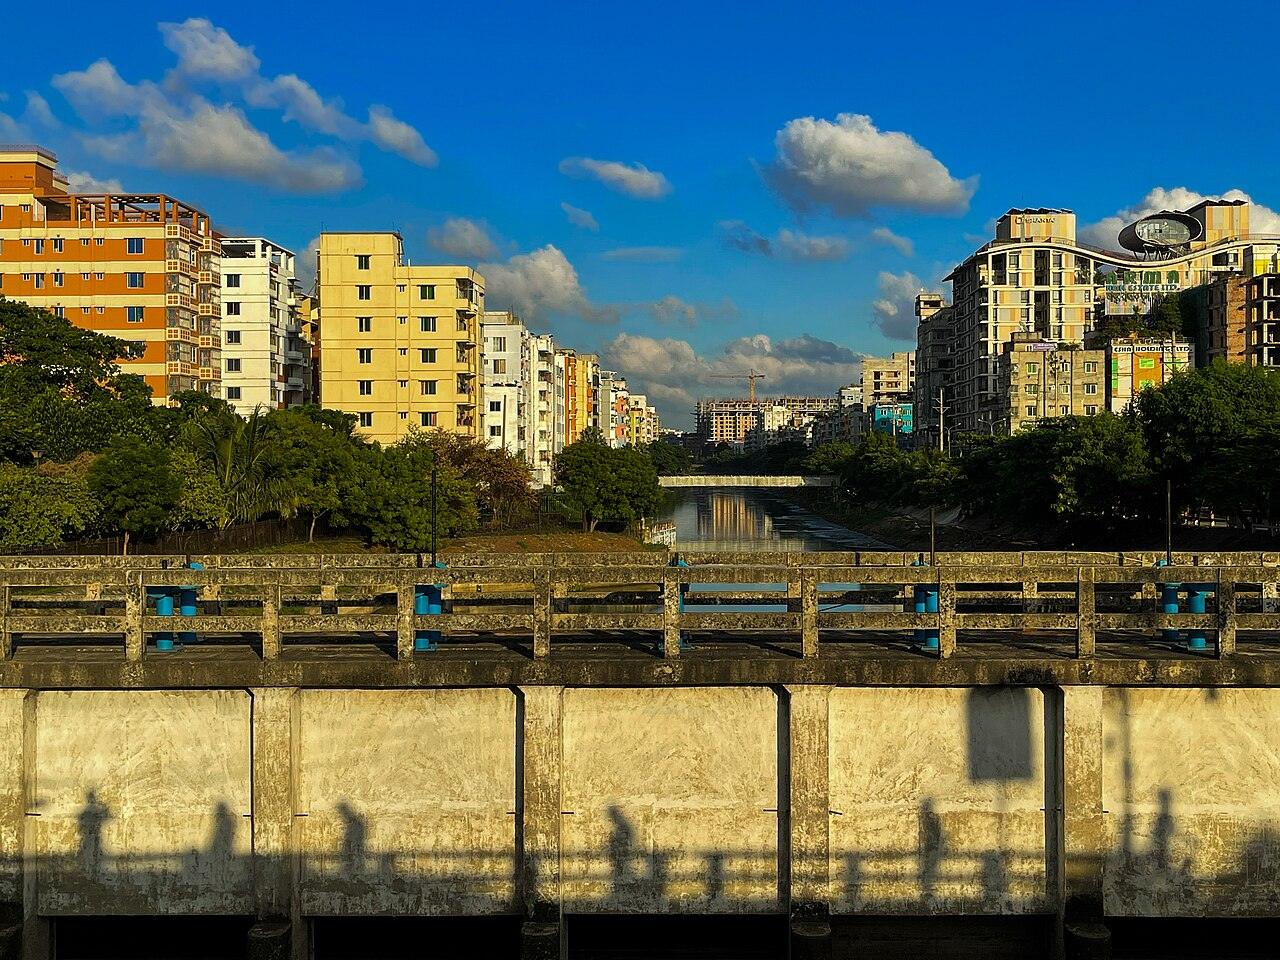
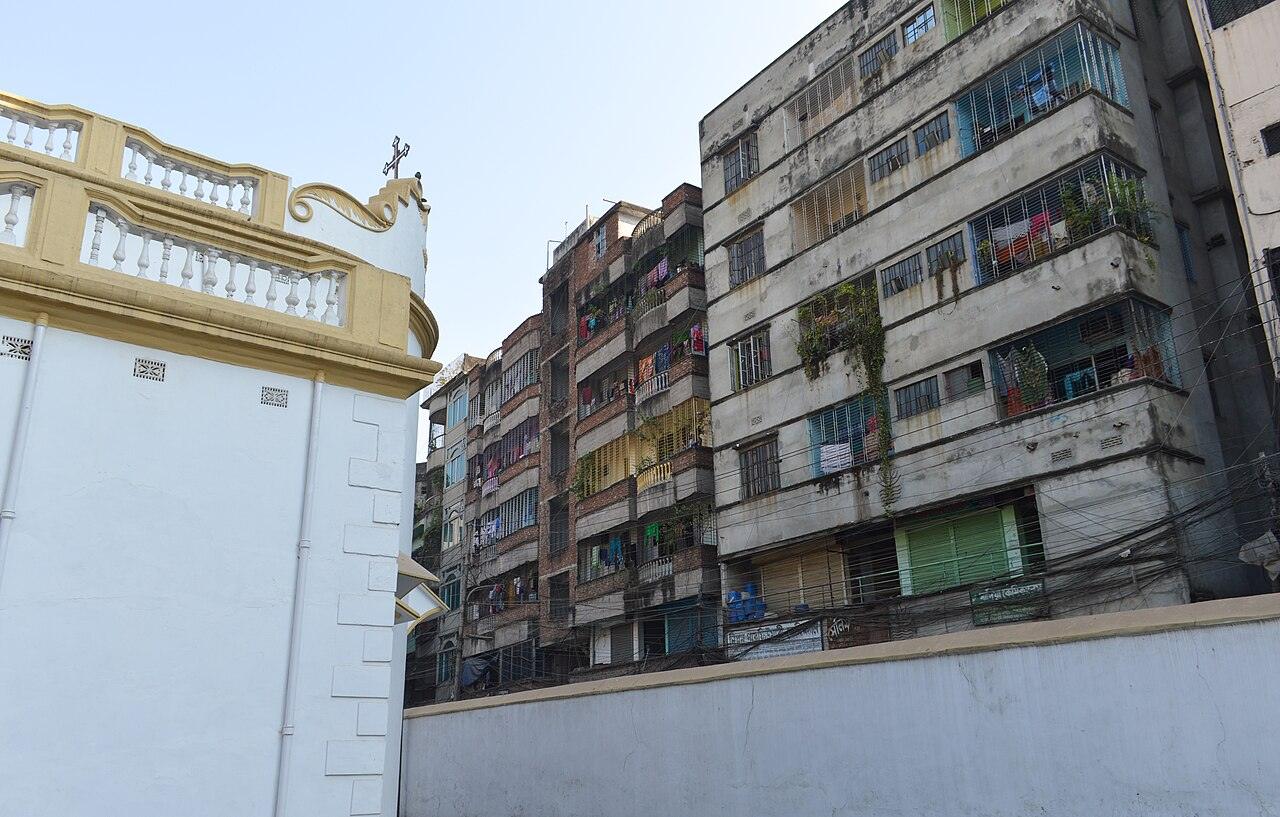
ছবি: ঢাকার আজিমপুরে নির্মাণাধীন আবাসিক ভবন।
সুদের পাশাপাশি অন্যান্য খরচও হিসাব করতে হবে। ডাচ্-বাংলা ব্যাংকের তথ্য অনুযায়ী ৫০ লাখ টাকা পর্যন্ত লোনে প্রসেসিং ফি সর্বোচ্চ শূন্য দশমিক ৫০ শতাংশ বা ১৫ হাজার টাকা, যেটি কম। ৫০ লাখের বেশি লোনে প্রসেসিং ফি সর্বোচ্চ শূন্য দশমিক ৩০ শতাংশ বা ২০ হাজার টাকা, যেটি কম। আংশিক পরিশোধ বা মেয়াদের আগে পুরো লোন শোধ করলে বকেয়া অর্থের সর্বোচ্চ শূন্য দশমিক ৫০ শতাংশ পর্যন্ত চার্জ লাগতে পারে। লোন শোধ করতে হয় সমান মাসিক কিস্তিতে।
কিস্তির হিসাব বুঝতে একটি উদাহরণ দেওয়া যাক। ধরুন, ১০ শতাংশ সুদে ৫০ লাখ টাকা লোন নেওয়া হলো ২০ বছরের জন্য। এ ক্ষেত্রে মাসিক কিস্তি হবে প্রায় ৪৮ হাজার ২৫১ টাকা। মেয়াদ কমালে কিস্তি বাড়বে, মেয়াদ বাড়ালে কিস্তি কমবে কিন্তু মোট সুদ বেশি দিতে হবে। এটি শুধু হিসাব বোঝার উদাহরণ, প্রকৃত কিস্তি নির্ভর করবে ব্যাংকের দেওয়া চূড়ান্ত সুদের হারের ওপর।
আবেদনের জন্য ব্যক্তিগত কাগজের মধ্যে লাগবে জাতীয় পরিচয়পত্র, বিদ্যুৎ বিলের কপি, ছবি, অফিস আইডি বা ভিজিটিং কার্ড, বেতনের স্লিপ বা নিয়োগকর্তার চিঠি, টিআইএন সার্টিফিকেট, ট্রেড লাইসেন্স এবং ব্যাংক স্টেটমেন্ট। সম্পত্তির কাগজের মধ্যে লাগবে মূল দলিলের ফটোকপি, সিএস, এসএ, আরএস খতিয়ান, ডিসিআর, নামজারি খতিয়ান, মৌজা ম্যাপ, বায়া দলিল, হালনাগাদ খাজনার রসিদ এবং রাজউকসহ সংশ্লিষ্ট কর্তৃপক্ষের অনুমোদিত নকশা। ফ্ল্যাট কেনার ক্ষেত্রে ডেভেলপারের সঙ্গে চুক্তির কপিও লাগবে।
সহজে লোন পেতে কয়েকটি বিষয় খেয়াল রাখতে হবে। প্রথমত, ব্যাংক স্টেটমেন্টে নিয়মিত আয়ের প্রমাণ থাকতে হবে, কারণ ব্যাংক আয় দেখেই লোনের পরিমাণ ঠিক করে। দ্বিতীয়ত, আগের কোনো লোন বা ক্রেডিট কার্ডের বকেয়া থাকলে তা শোধ করে নিতে হবে, নইলে ঋণ ইতিহাস খারাপ দেখাবে। তৃতীয়ত, সম্পত্তির কাগজে কোনো জটিলতা থাকলে লোন আটকে যেতে পারে, তাই কেনার আগেই দলিল ও নামজারি যাচাই করে নিতে হবে। চতুর্থত, একাধিক ব্যাংকের ঘোষিত হার তুলনা করে আবেদন করলে ভালো শর্ত পাওয়ার সম্ভাবনা বাড়ে।
আবেদন করা যায় ব্যাংকের যেকোনো শাখায় গিয়ে। কাগজপত্র ঠিক থাকলে ব্যাংক আয় ও সম্পত্তি যাচাই করে লোন অনুমোদন দেয়। নির্মাণ বা সংস্কারের লোন ধাপে ধাপে দেওয়া হয়, আর ফ্ল্যাট কেনার লোনের টাকা পে-অর্ডার বা ব্যাংক স্থানান্তরের মাধ্যমে সরাসরি ডেভেলপার বা বিক্রেতাকে দেওয়া হয়। সুদের হার সময়ে সময়ে বদলায়, তাই চুক্তির আগে ব্যাংক থেকে সর্বশেষ হার ও সব চার্জের হিসাব লিখিতভাবে নিয়ে নেওয়াই বুদ্ধিমানের কাজ।
সূত্র: ইস্টার্ন ব্যাংক পিএলসি, ১ অক্টোবর ২০২৬; ব্র্যাক ব্যাংক পিএলসি, অক্টোবর ২০২৬; ডাচ্-বাংলা ব্যাংক পিএলসি, ২০ নভেম্বর ২০২৬
এখনো কোনো মন্তব্য নেই — প্রথম মন্তব্যটি করুন।